2021年中国中国人造板行业运行情况分析
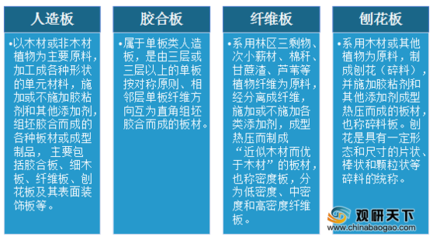
2021年,中国传统人造板制造业在原材料价格波动、环保政策趋严及下游需求结构性调整的多重影响下,整体呈现“总量平稳、结构分化、效益承压”的运行特征。作为全球最大的木材加工及人造板生产国与消费国,中国人造板产量在2021年继续维持高位,但增速较上年有所放缓。据统计,全年人造板总产量约为3.2亿立方米,同比增长约5%,其中胶合板、纤维板和刨花板仍为三大主导品种。区域分布上,山东、江苏、广西等地依托林木资源与产业集群优势,产量占比超过全国半数;广西凭借桉木资源优势,纤维板和刨花板产能扩张显著。
从供给端看,原材料短缺问题贯穿全年。2021年国内木材供应受天然林保护政策及进口原木价格大幅上涨(尤其是俄罗斯木材出口关税上调)挤压,企业原材料成本同比上升15%—20%。“碳达峰、碳中和”目标下能耗双控政策对板材干燥、热压等高能耗工序形成约束,山东、江苏等地中小企业限产停产现象频发,行业落后产能加速出清。需求端则呈现结构性分化:房地产新开工面积增速回落,但精装修渗透率提升和中高端定制家居订单增长为环保等级较高、功能性突出的人造板产品带来新增需求,无醛添加板、阻燃板、超薄纤维板等差异化品类市场接受度提升。
出口方面,2021年中国实现人造板出口量约1500万立方米,同比增幅超10%,但面临海运物流不畅、海运费高企以及欧美反倾销反补贴调查贸易风险。值得关注的是,龙头企业加速进入无醛人造板细分市场,竞争焦点开始从价格和规模转向产品性能和绿色环保优势。
综上,2021年中国的人造板生产稳中有进,行业从传统数量型扩张向质量效益型低速增长过渡明显,加速向绿色高附加值深加工方向转型是当前面临的现实课题。
最新产品
人造板甲醛释放量分级用气候箱测定方法详解
健康墙顶 就选科吉星 工厂实力铸就人造板品质标杆
2025人造板六大趋势 绿色与智能双轮驱动产业变革
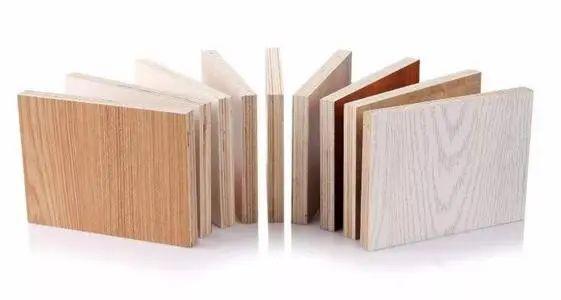
广东20款人造板甲醛释放量不达标 新国标下的消费警示与选购指南
人造板产品质量国家免检申报细则
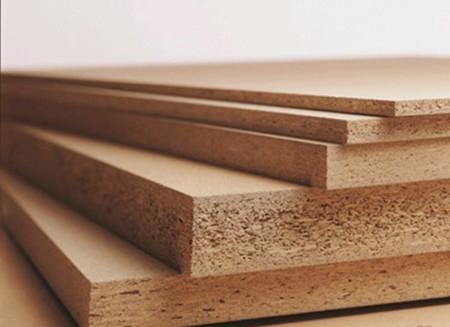
密度板全方位解析 性能、价格与人造板定位
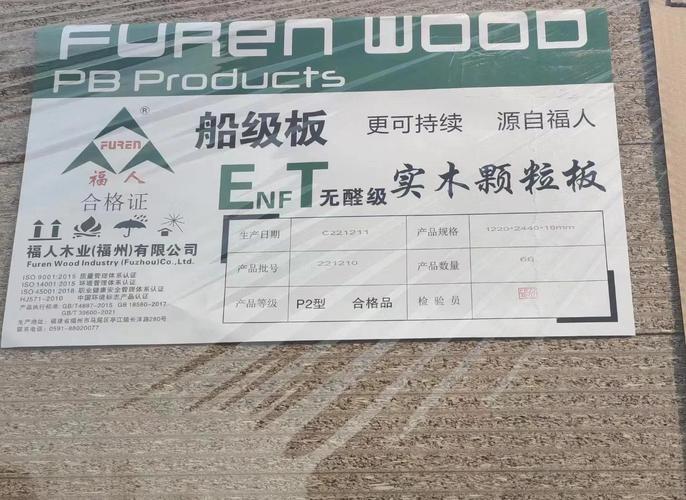
{“title” “福州人造板厂 从传统人造板到现代化企业的转型之路”, “content” “福州人造板厂成立于1979年,是中国改革开放初期福建省重要的国有企业之一。建厂之初,该厂以生产传统人造板为主,产品广泛应用于家具制造和建筑装饰领域。随着市场经济的深入发展和产业结构的调整,福州人造板厂逐步推进技术改造和产品升级,从单一的人造板生产向多元化、高附加值的板材深加工方向转型。进入21世纪后,该厂通过改制和资源整合,形成了以人造板为基础、延伸至定制家居和绿色建材的产业链布局,成为区域人造板行业的重要代表
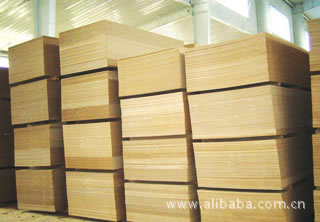
4.7mm砂光中密度纤维板价格·厂家·图片·密度板——中盐银港(承德)人造板选购指南
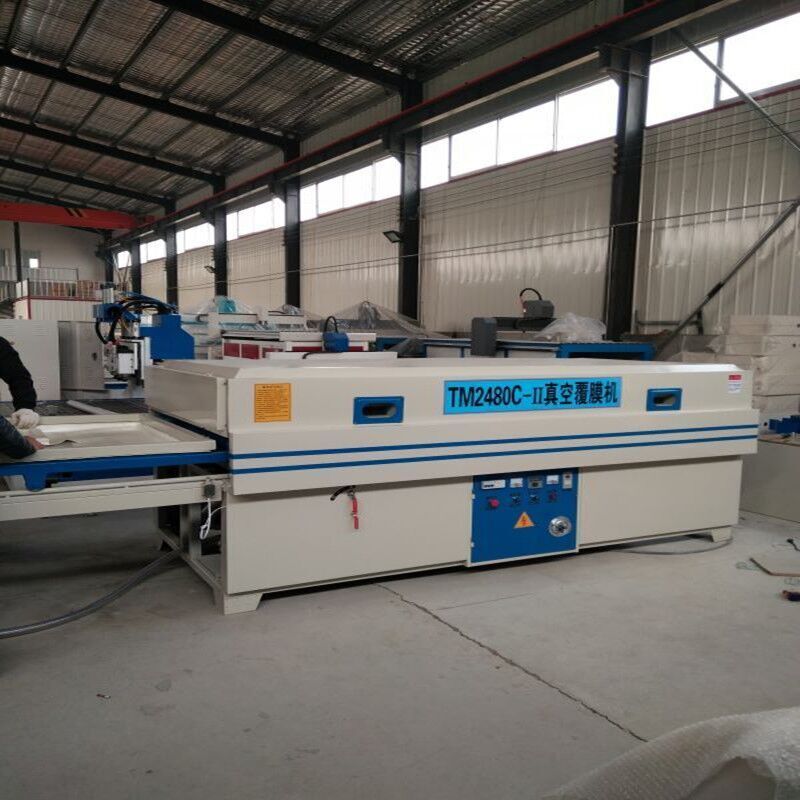
多规格门板高速真空覆膜机厂家选择指南 人造板门板覆膜工艺与设备选型全解析
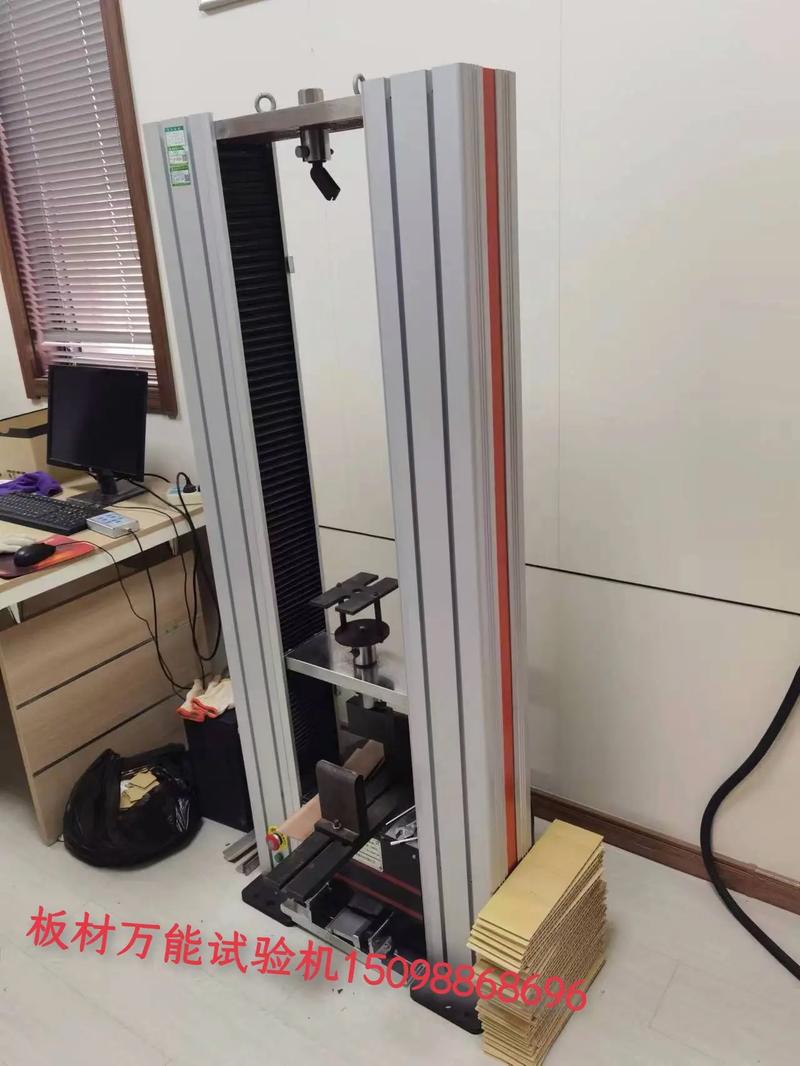
人造板试验机 生产企业与质检部门的质量守护利器