我国人造板第一大国的市场竞争格局与环保板材行业突围路径
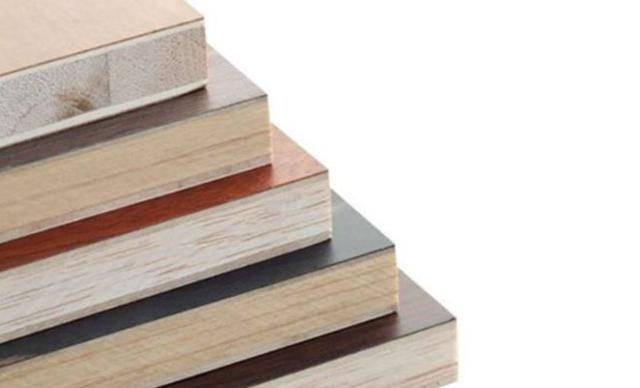
我国是全球人造板第一大生产国和消费国,产量长期位居世界首位,行业体量大、企业数量多、市场竞争激烈。环保板材作为人造板行业转型升级的重要方向,正面临需求升级与供给过剩并存的复杂局面,如何在激烈竞争中实现差异化突围,是行业必须回答的核心命题。
一、第一大国的规模优势与结构性矛盾并存
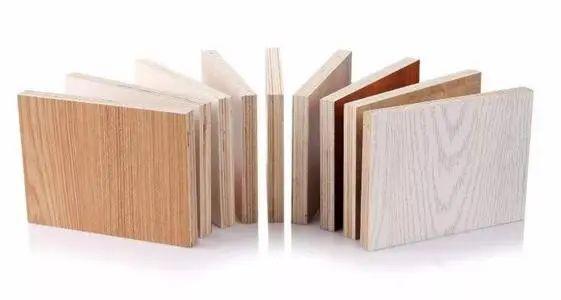
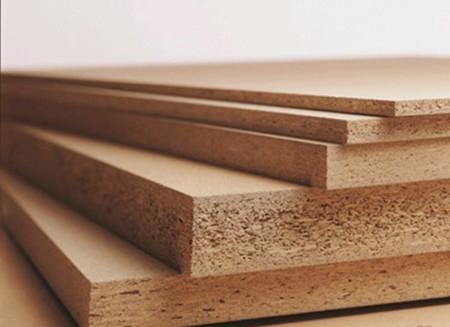
我国人造板产量占全球总量的较大比重,产品涵盖胶合板、纤维板、刨花板、细木工板等多个品类,形成了完整的产业链和庞大的产能基础。规模优势带来了成本控制能力和出口竞争力,但也带来明显的结构性矛盾:中低端产能过剩、同质化程度高,价格战成为许多企业的主要竞争手段;高端环保板材、功能性板材供给相对不足,部分细分市场仍依赖进口或外资品牌。这种“大而不强”的特征,使得行业整体利润率承压,环保投入能力受限。
二、市场竞争激烈的三重来源
其一,进入门槛相对较低。人造板行业技术成熟、设备可获得性强,中小企业在区域市场大量存在,导致供给端持续膨胀。其二,产品差异化不足。多数企业的环保板材在基材、胶黏剂、饰面工艺上差距不大,消费者难以仅凭外观和参数形成品牌忠诚,竞争自然滑向价格。其三,下游需求方强势。家具、地板、定制家居等下游行业集中度不断提升,对板材供应商的议价能力增强,进一步压缩了板材企业的利润空间。
三、环保标准升级重塑竞争规则
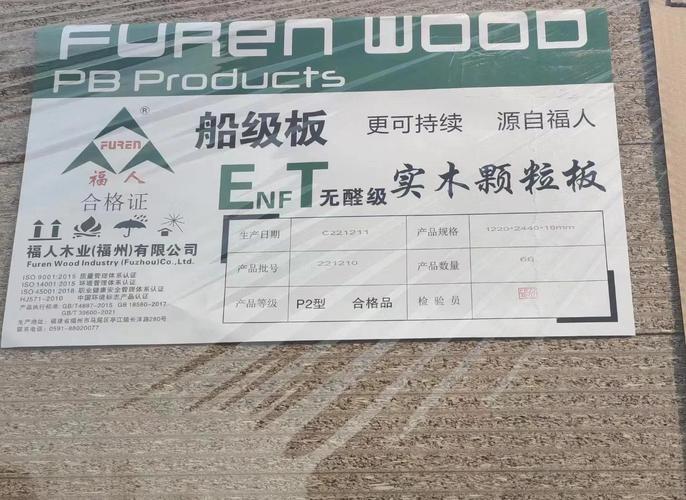
甲醛释放限量等环保标准持续趋严,ENF级等高标准逐步普及,环保从“加分项”变为“入场券”。这一变化对行业竞争格局产生双重影响:一方面,环保改造需要设备投入、胶黏剂升级和工艺调整,抬高了中小企业的合规成本,加速落后产能出清;另一方面,具备技术积累和规模化能力的企业得以将环保优势转化为品牌溢价,从价格竞争中抽身。可以说,环保标准是行业从“拼规模”转向“拼质量”的关键杠杆。
四、突围路径:从同质化竞争走向价值竞争
在产品层面,企业应围绕无醛添加、低VOC、防潮阻燃等功能性方向做深做透,以可验证的环保指标和第三方认证建立信任壁垒,避免停留在概念宣传。在成本层面,通过连续平压、自动化施胶等工艺升级降低单位环保成本,缓解“环保即高价”的市场认知,扩大环保板材的受众面。在渠道与品牌层面,加强与下游定制家居、工程渠道的协同,以稳定的环保供应能力嵌入客户供应链,同时借助绿色建材认证、碳足迹管理等工具塑造差异化形象。在行业层面,推进行业整合与分工,大企业聚焦标准制定和高端产品,中小企业转向区域化、定制化细分市场,减少正面价格冲突。
五、
作为人造板第一大国,我国环保板材行业的竞争激烈是产业成熟阶段的正常现象,但竞争的重心必须从价格转向价值。唯有以标准升级为契机、以技术创新为支撑、以品牌与渠道为支点,行业才能走出低水平重复竞争的困局,把规模优势真正转化为质量优势和可持续竞争力。
最新产品